The Official Blog Account of Olvia Andiyani Syafitri

rangkuman bab 8 ANALISIS LAPORAN KEUANGAN INTERNASIONAL

PELUANG DAN TANTANGAN DALAM ANALISIS LINTAS BATAS
Analisis keuangan lintas batas mencakup berbagai wilayah yurisdiksi. Sejumlah Negara memiliki perbedaan yang sangat besar dalam praktik akuntansi, kualitas pengungkapan, system hukum dan undang-undang, sifat dan ruang lingkup resiko usaha, dan cara untuk menjalankan usaha.
Analisis dan penilaian keuangan internasional ditandai dengan banyak kontradiksi. Di satu sisi, begitu cepatnya proses harmonisasi standar akuntansi telah mengarah pada semakin meningkatnya daya banding informasi keuangan di seluruh dunia.
Terlepas dari konradiksi yang masih terus berlanjut, hambatan untuk analisis dan penilaian keuangan internasional semakin menurun dan pandangan pada analisis secara umum masih positif. Globalisasi pasar modal, kemajuan dalam teknologi informasi dan kompetisi antar pemerintah nasional, bursa efek dan perusahaan-perusahaan untuk menarik investor dan kegiatan perdagangan yang meningkat masih terus berlanjut.

KERANGKA DASAR ANALISIS USAHA
Palepu, Bernard, dan Healy membuat suatu kerangka dasar yang bermanfaat untuk analisis dan penilaian usaha dnegan menggunakan data laporan keuangan. Kerangka dasar tersebut terdiri dari empat tahap analsis:
1. Analisis strategi usaha
2. Analisis akuntansi
3. Analisis keuangan
4. Analisis prospektif

ANALISIS STRATEGI USAHA INTERNASIONAL
Analisis strategi usaha merupakan langkah penting dalam analisis laporan keuangan. Analisis ini memerikan pemahaman kualitiatif atas perusahaan dan para pesaingnya terkait dengan lingkungan ekonominya. Hal ini memastikan bahwa analisis kuantitatif dilakukan dengan menggunakan perspektif holistik. Dengan mengidentifikasikan faktor pendorong laba dan risiko usaha yang utama, analisis strategi usaha membantu para analis untuk membuat peralaman yang realistis.
Analisis strategi usaha sering kali rumit dan sukar dilakukan dalam lingkungan internasional.
·         Ketersediaan Informasi
Analisis strategi usaha sulit dilakukan khususnya dibeberapa negara karena kurang andalnya informasi mengenai perkembangan makro ekonomi. Pemerintah di negara maju kadang-kadang dianggap telah menerbitkan statistik ekonomi yang keliru atau menyesatkan.
Memperoleh informasi mengenai industri juga sukar dilakukan di banyak negera dan jumlah serta kualitas informasi perusahaan sangat berbeda-beda. Ketersediaan informasi khusus mengenai perusahaan sangat rendah di banyak negara berkembang.

·         Rekomendasi untuk melakukan analisis
Keterbatasan data membuat upaya untuk melakukan analsis starategi usaha dengan menggunakan metode riset tradisional menjadi sukar dilakukan. Seringkali, perlu dilakukan perjalanan untuk mempelajari iklim bisnis setempat dan bagaimana industri dan perusahaan sesungguhnya beroperasi, khususnya dinegara-negara pasar berkembang. WWW juga menawarkan akses yang sangat cepat terhadap informasi yang hingga akhir-akhir ini masih belum tersedia atau sukar untuk diperoleh.
Informasi negara juga dapat ditemukan dalam penerbitan ”siaran internasional” yang disebarkan oleh kantor akuntan besar, bank, dan broker.

ANALISIS AKUNTANSI
Tujuan analisis akuntansi adalah untuk menganalisis sejauh mana hasil yang dilaporkan perusahaan mencerminkan realitas ekonomi. Para analis perlu untuk mengevaluasi kebijakan dan estimasi akuntasi, serta menganalisis sifat dan ruang lingkup fleksibilitas akuntansi suatu perusahaan
Para manajer perusahaan diperbolehkan untuk membuat pertimbangan yang terkait dengan akuntansi, karena merekalah yang tahu paling banyak mengenai kondisi operasi dan keuangan perusahaan mereka.
Healy dan rekannya menyarankan proses berikut ini dalam melakukan evaluasi kualitas akuntansi suatu perusahaan
1.                   Identifikasikanlah kebijakan akuntansi utama
2.                   Analisislah fleksibilitas akuntansi
3.                   Evaluasilah strategi akuntansi
4.                   Ecaluasilah kualitas pengungkapan
5.                   Identifikasikanlah potensi terjadinya masalah
6.                   Buatlah penyesuaian atas distorsi akuntansi

Perbedaan antar negara dalam kualitas pengukuran akuntasi, pengungkapan, dan audit sangat dramatis. Karekteristik nasional yang menyebabkan perbedaan ini mencakup praktik yang diwajibkan dan diterima secara umum, pengawasan dan penegakan aturan dan ruang lingkup diskresi manajemen atas pelaporan keuangan
Kualitas pengungkapan dan tingkat keyakinan audit harus diamati dengan sangat ketat pada saat melakukan analisis terhadap laporan keuangan sebuah perusahaan Jerman. Pengungkapan catatan kaki kebijakan akuntansi cukup terbatasjumlahnya dalam beberapa laporan tahunan perusahaan Jerman.
Lingkungan audit jerman sangat berbeda dibandingkan dengan lingkungan di negera-negara seperti Inggris dan Amerika Serikat. Aturan independensi auditor di Jerman tidak terlalu komprehendif dan rumit bila dibandingkan dengan yang ada di Inggris dan di Amerika Serikat, dan para manajer di jerman mungkin saja menganggapnya tidak patut bagi auditor untuk menanyakan pernyataan lisan mereka. Auditor Jerman juga lebih segan menerima.
Auditor eksternal memainkan peranan yang penting dalam memastikan apakah standar akutansi dipatuhi. Sistem hukum memberikan mekanisme penegakan aturan yang memastkan para auditor untuk tetap independen dalam praktiknya.
Pelaporan keuangan di Cina menunjukkan bagaimana pengukuran akuntansi, pengungkapan, dan kualitas audit dapat berbeda secara dramastis bila dibandingkan dengan praktik akuntansi di negara-negara Anglo-Amerika.

·         Saran-saran untuk para analisis
Pada saat melakukan analisis, para analis harus sesering mungkin bertemu dengan manajemen untuk mengevaluasi insentif pelaporan keuangan dan kebijakan akuntansi mereka. Banyak perusahaan di negara pasar berkembang yang sangat tertutup dan para manajer mungkin tidak memiliki insentif yang kuat untuk melakukan pengungkapan yang lengkap dan kredibel.
Akhirnya teknologi komunikasi baru memiliki pengaruh yang sangat besar terhadap seluruh tahap riset keuangan.

ANALISIS KEUANGAN INTERNASIONAL
Tujuan analisis keuangan adalah untuk mengevaluasi kinerja perusahaan pada masa kini dan masa lalu, dan untuk menilai apakah kinerjanya dapat dipertahankan. Analisis rasio dan analisis arus kas merupakan alat yang penting dalam melakukan analisis keuangan. Analisis rasio mencakup perbandingan rasio antara suatu perusahaan dengan perusahaan lain dalam industri yang sama, perbandingan rasio suatu perusahaan antar waktu atau dengan periode fiskal yang lain, dan atau perbandingan rasio terhadap beberapa acuan yang baku.
Analisis arus kas berfokus pada laporan arus kas, yang memberikan informasi mengenai arus kas masuk dan arus kas keluar perusahaan, yang diklasifikasikan menjadi aktivitas operasi, investasi dan pendanaan, serta pengungkapan mengenai aktivitas investasi dan pendanaan non kas secara periodik.

Analisis rasio
 Dua  masalah yang harus dibahas ketika melakukan analisis rasio dalam lingkungan internasional:
1. Apakah pebedaan lintas negara dalam prinsip akuntansi menyebabkan perbedaan yang signifikan dalam angka-angka laporan keuangan yang dilaporkan perusahaan dari negara yang berbeda
2. Seberapa jauh perbedaan dalam budaya serta kondisi persaingan dan ekonomi lokal memengaruhi interprestasi ukuran akuntansi dan rasio keuangan, meskipun pengukuran akuntansi dari negara yang berbeda disajikan ulang agar tercapai ’daya banding akuntansi’
Sejumlah bukti kuat menunjukkan adanya perbedaan besar antar negara dalam profitabilitas, pengungkit, dan rasio serta jumlah laporan keuangan lainnya yang berasal dari faktor akuntansi dan non-akuntansi
Seberapa besar perbedaan dalam pos-pos laporan keuangan disebabkan oleh perbedaan prinsip-prinsip akuntansi nasional. Suatu penelitian sebelumnya mengenai rekonsiliasi LK oleh emiten asing yang disusun oleh SEC cukup informatif.
Lima jenis perbedaan laporan keuangan yang diungkapkan oleh sejumlah besar emiten adalah:
1.       Depresiasi dan amortisasi
2.       Biaya yang ditangguhkan atau dikapitalisasi
3.       Pajak tangguhan
4.       Pensiun
5.       Translasi mata uang asing
Penelitian ini menunjukkan bahwa lebih dari dua pertiga emiten yang mengungkapkan perbedaan laba yang material melaporkan bahwa laba menurut GAAP AS lebih rendah dibandingkan dengan laba menurut GAAP non AS. Hampir setengah dari antaranya melaporkan perbedaan laba lebih besar dari 25%
Dengan demikian, bukti dari pengungkapan rekonsiliasi emiten SEC mengindikasikan bahwa perbedaan GAAP dapat menyebabkan keragaman angka-angka laporan keuangan yang sig. Para analis sering kali harus memilih untuk membuat laporan keuangan lebih dapat dibandingkan dengan membuat penyesuaian prinsip akuntansi terhadap laporan keuangan yang sedang dianalisis.

Analisis Arus Kas
Analisis arus kas memberi masukan mengenai arus kas dan manajemen suatu perusahaan. Laporan arus kas yang sangat mendetail diwajibkan menurut GAAP AS, GAAP Inggris, IFRS dan standar akuntansi di sejumlah negara yang jumlahnya makin bertambah. Ukuran-ukuran yang berkaitan dengan arus kas sangat bermanfaat khususnya dalam analisis internasional karena tidak dipengaruhi oleh perbedaan prinsip akuntansi, bila dibandingkan dengan ukuran-ukuran berbasis laba.

Mekanisme untuk mengatasinya
Beberapa pendekatan bisa digunakan. Beberapa analis menyajikan ulang ukuran akuntansi asing menurut sekelompok prinsip yang diakui secara internasional, atau sesuai dengan dasar lain yang lebih umum. Beberapa lain mengembangkan pemahaman yang lengkap atas praktik akuntansi di sekelompok negara tertentu dan membatasi analisis mereka terhadap perusahaan-perusahaan yang berlokasi di negara-negara tersebut.
Brown, Soybel, dan Stickney menggambarkan penggunaan algoritma penyajian ulang untuk meningkatkan perbandingan kinerja keuangan lintas negara. Mereka menyajikan ulang kinerja operasi perusahaan-perusahaan AS dan Jepang menurut dasar pelaporan yang sama.
Algoritma penyajian ulang yang relatif sederhana cukup efektif untuk digunakan. Satu pendekatan adalah memfokuskan pada beberapa perbedaan LK yang paling material, dimana tersedia cukup informasi untuk melakukan penyesuian yang dapat diandalkan.

ANALISIS PROSPEKTIF INTERNASIONAL
Analisis prospektif Mencakup tahap peramalan dan penilaian. Ketika melakukan peramalan para analis membuat ramalan mengenai prospek perusahaan secara eksplisit berdasarkan strategi usaha, catatan akuntansi dan analisis keuangan. Ketika melakukan penilaian, analisis mengubah ramalan kuantitatif menjadi suatu estimasi nilai perusahaan. Penilaian digunakan secara implisit maupun eksplisit dalam banyak keputusan usaha. Terdeapat banyak pendekatan penilaian yang berbeda digunakan dalam praktik, mulai dari analisis arus kas terdiskonto hingga teknik yang lebih sederhana yang berdasarkan perkalian berbasis harga.

Para pakar dalam melakukan penilaian internasional memberikan peringatan berikut ini kepada mereka yang melakukan analisis prospektif internasional. Setiap aturan yang telah dipelajari di negera asal anda menjadi tidak berlaku di LN. Fluktuasi kurs, perbedaan akuntansi, perbedaan praktik, dan kebiasaan bisnis, perbedaan pasar modal, dan banyak faktor lainnya memiliki pengaruh yang sangat besar terhadap peramalan dan penilaian internasional.


rangkuman bab 7 HARMONISASI AKUNTANSI INTERNASIONAL

1.       Pengertian Harmonisasi
Harmonisasi merupakan proses untuk meningkatkan kompatibilitas (kesesuaian) praktik akuntansi dengan menentukan batasan-batasan seberapa besar praktik-praktik tersebut dapat beragam.
Harmonisasi akuntansi internasional saat ini merupakan salah satu isu terpenting yang dihadapi oleh pembuat standar akuntansi, badan pengatur pasar modal, bursa efek, dan menyusun atau menggunakan laporan keuangan.
Harmonisasi dengan standardisasi memiliki perbedaan yaitu standardisasi berarti penetapan sekelompok aturan yang kaku dan sempit dan bahkan dalam penerapannya satu standar atau aturan tunggal dalam segala situasi. Standardisasi tidak mengakomodasi perbedaan-perbedaan antarnegara, dan oleh karenanya lebih sukar diimplementasikan secara internasional. Harmonisasi jauh lebih fleksibel dan terbuka, tidak menggunakan pendekatan satu ukuran untuk semua, tetapi mengakomodasi beberapa perbedaan dan telah mengalami kemajuan yang besar secara internasional dalam tahun-tahun terakhir.
Harmonisasi akuntansi mencakup harmonisasi (1) standar akuntansi (yang berkaitan dengan pengukuran dan pengungkapan); (2) pengungkapan yang dibuat oleh perusahaan-perusahaan public terkait dengan penawaran surat berharga dan pencatatan pada bursa efek; dan (3) standar audit.

2.      Pro dan Kontra terhadap Harmonisasi Standar Akuntansi Internasional
Para pendukung harmonisasi internasional mengatakan bahwa harmonisasi (bahwa standardisasi) memiliki banyak keuntungan. Keuntungan yang didapatkan dari Harmonisasi Internasional antara lain:
·         Pasar modal menjadi global dan modal investasi dapat bergerak di seluruh dunia tanpa hambatan berarti. Standar pelaporan keuangan berkualitas tinggi yang digunakan secara konsisten di seluruh dunia akan memperbaiki efisiensi alokasi modal.
·         Investor dapat membuat keputusan investasi yang lebih baik, portofolio akan lebih beragam dan risiko keuangan berkurang.
·         Perusahaan-perusahaan dapat memperbaiki proses pengambilan keputusan strategi dalam bidang merger dan akuisisi.
·   Gagasan terbaik yang timbul dari aktivitas pembuatan standar dapat disebarkan dalam mengembangkan standar global yang berkualitas tertinggi.

Disamping memiliki beberapa keuntungan, standar akuntansi internasional ini menuai kritik, ditakutkan bahwa adopsi standar internasional akan menimbulkan standar yang berlebihan. Perusahaan harus merespons terhadap susunan tekanan nasional, social, politik, dan ekonomi yang semakin meningkat dan semakin dibuat untuk memenuhi ketentuan internasional tambahan yang rumit dan berbiaya besar.

2.       Arti Rekonsiliasi dan Pengakuan terhadap Perbedaan Standar Akuntansi
Dua pendekatan lain yang diajukan sebagai solusi yang mingkin digunakan untuk mengatasi permasalahan yang terkait dengan isi laporan keuangan lintas batas: (1) rekonsiliasi dan (2) pengakuan bersama.
Melalui rekonsiliasi, perusahaan asing dapat menyusun laporan keuangan dengan menggunakan standar akuntansi negara asal, tetapi harus menyediakan rekonsiliasi antara ukuran-ukuran akuntansi yang penting di negara asal dan di negara dimana laporan keuangan dilaporkan.
Rekonsialisasi berbiaya lebih redah bila dibandingkan dengan penyusunan laporan keuangan berdarsarkan prinsip akuntansi yang berbeda. Pengakuan bersama terjadi apabila pihak regulator di luar negara asal menerima laporan keuangan perusahaan asing yang didasarkan pada prinsip-prinsip negara asal.

3.       Identifikasi Organisasi Internasional yang Mendorong Harmonisasi Akuntansi
Enam organisasi telah menjadi pemain utama dalam penentuan standar akuntansi internasional dan dalam mempromosikan harmonisasi akuntansi internasional.
Badan Standar Akuntasi Internatonal (IASB), Merupakan badan pembuat standar sector swasata yang independen yang didirikan pada tahun 1973 oleh oganisasi akuntansi professional di sembilan negara dan direstrukturisasi pada tahun 2001.
Komisi Uni Eropa (EU), Tujuan EU adalah untuk mencapai integrasi pasar keuangan Eropa. Untuk mencapai tujuan ini, EC telah memperkenalkan direktif dan mengambil langkah inisiatif yang sangat besar untuk mencapai pasar tunggal.
Organisasi Internasional Komisi Pasar Modal (IOSCO), Organisasi ini beranggotakan sejumlah badan regulator pasar modal yang ada di lebih dari 100 negara.
Federasi Internasional Akuntan (IFAC), Merupakan organisasi tingkat dunia yang memiliki 159 organisasi anggota di 118 negara, yang mewakili lebih dari 2,5 juta orang akuntan.
Kelompok Kerja Ahli Antarpemerintah Perserikatan Bangsa-bangsa atas Standar Internasional Akuntansi dan Pelaporan (ISAR), Merupakan satu-satunya kelompok kerja antar pemerintah yang membahas akuntansi dan audit pada tingkat perusahaan.
Kelompok Kerja dalam Stnadar Akuntansi Organisasi Kerja Sama dan Pembangunan Ekonomi (EOCD), Merupakan organisasi internasional negara-negara industry maju yang berorientasi ekonomi pasar.

4.       Penerapan Standar Internasional
Standar akuntansi internasional digunakan sebagai hasil dari (1) perjanjian internasioal atau politis, (2) kepatuhan secara sukarela, atau (3) keputusan oleh badan pembuat standar akuntansi nasional.
Usaha-usaha standar internasional lain dalam bidang akuntansi pada dasarnya dilakukan secara sukarela. Standar-standar itu akan diterima atau tidak tergantung pada orang-orang yang menggunakan standar-standar akuntansi. Saat standar internasional dan standar nasional tidak sama, tidak akan jadi masalah, tetapi ketika kedua standar tersebut berbeda, standar nasional harus jadi rujukan pertama (mempunyai keunggulan).
Beberapa peristiwa penting dalam sejarah penentuan standar akuntansi internasional antara lain:
·      1959, Jacob Kraayenhof, mitra pendiri sebuah firma akuntan independen Eropa yang utama, mendorong agar usaha pembuatan standar akuntansi internasional dimulai.
·         1961, Groupe d’Etudes, yang terdiri dari akuntan professional yang berpraktik, didirikan di Eropa untuk memberikan nasihat kepada pihak berwenang Uni Eropa dalam masalah-masalah yang menyangkut akuntansi
·     1966, Kelompok Studi Internasional Akuntan didirikan oleh institute professional di Kanada, Inggris dan Amerika Serikat.

6.      UNI EROPA (EUROPEAN UNION – EU)
Salah satu tujuan EU adalah untuk mencapai integrasi pasar keuangan Eropa. Untuk mencapai tujuan ini, EC telah memperkenalkan direktif dan mengambil langkah inisiatif yang sangat besar untuk mencapai pasar tunggal bagi:
·         Perolehan modal dalam tingkat EU;
·        Membuat kerangka dasar hukum umum untuk pasar surat berharga dan derivatif yang terintegrasi;
·      Mencapai satu set standar akuntansi tunggal untuk perusahaan-perusahaan yang sahamnya tercatat.

Direktif Keempat, Ketujuh dan Kedelapan
Direktif EU Keempat, yang dikeluarkan pada tahun 1978, merupakan satu set aturan akuntansi yang paling luas dan komprehensif dalam kerangka dasar.
Direktif Ketujuh, yang dikeluarkan pada tahun 1983, membahas masalah-masalah laporan keuangan konsolidasi.
Direktif Kedelapan, dikeluarkan pada tahun 1984, membahas berbagai aspek kualifikasi profesional yang berwenang untuk melaksanakan audit yang diwajibkan oleh hukum (audit wajib)

Apakah Upaya Harmonisasi EU telah Berhasil?
Direktif Keempat dan Ketujuh memiliki pengaruh yang dramatis terhadap pelaporan keuangan di seluruh EU, yaitu membawa akuntansi di seluruh Negara anggota EU ke tahap penyeragaman yang baik dan relatif memadai. Direktif ini mengharmonisasikan penyajian akan rugi dan laba (laporan laba rugi) serta neraca dan menambah informasi tambahan minimum dalam catatan, secara khusus pengungkapan pengaruh aturan pajak atas hasil yang dilaporkan.

Pendekatan Baru EU dan Integrasi Pasar Keuangan Eropa
Komisi mengumumkan bahwa EU perlu untuk bergerak secara tepat dengan maksud untuk memberikan sinyal yang jelas bahwa perusahaan yang sedang berupaya untuk melakukan pencatatan di Amerika Serikat dan pasar-pasar dunia lainnya akan tetap dapat bertahan dalam kerangka dasar akuntansi EU. EC juga menekankan agar EU memperkuat komitmennya terhadap proses penentuan standar internasional, yang menawarkan solusi paling efisien dan cepat untuk masalah-masalah yang dihadapi perusahaan yang beroperasi dalam skala internasional.
Pada tahun 2000, EC mengadopsi strategi pelaporan keuangan yang baru. Hal yang menarik dari strategi ini adalah usulan aturan bahwa seluruh perusahaan EU yang tercatat dalam pasar teregulasi, termasuk bank, perusahaan asuransi dan SME (perusahaan berukuran kecil dan menengah), menyusun akun-akun konsolidais sesuai dengan IFRS.


Sumber : Choi. Frederick D.S. International Accounting : Akuntansi Internasional Buku 2 – Edisi 5. Jakarta;Salemba Empat. 2005


more than friends but less than a couple

Aku tersenyum di depan pagar rumah ketika kamu mengantarkanku sampai depan rumah. Kamu melambaikan tanganmu kemudian tersenyum ke arahku. Sepeda motormu pergi menjauh dan seketika aku kembali merasakan sesak di dadaku. Helaan napasku terasa berat lagi, rasanya sulit jika harus melepasmu pergi menuju peluk yang lain.

Kita lewati hari-hari dan aku tidak bisa menahan diri-- untuk tidak cinta mati. Kamu mampu membahagiakanku, membuatku tersenyum, sekaligus membuatku terluka parah. 
Pertemanan kita terlalu abstrak jika disebut sekadar teman, tetapi terlalu berlebihan jika disebut kekasih. Aku terpenjara dalam status yang tidak aku inginkan, sementara kamu tidak pernah mengerti bahwa semua yang aku lakukan padamu atas dasar cinta.

.....


Aku tidak tahu perasaan ini namanya apa. Aku menatap ponsel karena menunggu pesanmu. Aku menatap ponsel berharap panggilan telepon darimu. Aku menunggu waktu sibukmu selesai agar aku bisa berbincang denganmu. Aku menunggu pesanmu, karena jika aku lebih dulu menghubungimu-- aku takut mengganggu hari-harimu.

Aku tidak tahu perasaan ini namanya apa. Aku ikut tersenyum saat kamu tersenyum di layar ponselku. Aku begitu bahagia, saat waktu sempurna kita tercipta, saat Video Call dan Facetime kita terjalin secara maya.

Aku tidak tahu perasaan ini namanya apa. Yang jelas, kehadiranmu membuat aku terus bertanya-- seandainya ini cinta, apakah kamu juga merasakan hal yang sama?


...


Asal kamu tahu, semua tuduhanmu itu salah. Tidak pernah ada yang lain dan hanya kamu satu-satunya. Hanya kamu yang menghuni ruang-ruang kosong di hatiku, hanya kamu yang pesannya selalu aku tunggu, dan hanya kamu yang teleponnya selalu aku nanti. Tapi, kamu tidak akan mengerti.

....

Aku tahu betul bahwa hubungan kita hanya teman biasa, tetapi aku tidak bisa menolak untuk mencintai dia. Aku sangat paham, bahwa kita berada dalam status sekadar teman, namun aku tidak bisa membohongi diriku sendiri bahwa aku sangat mencintai dia. Karena di matanya, aku temukan kebahagiaan yang sulit kau jelaskan. Karena dalam peluknya, aku rasakan kehangatan yang sulit aku mengerti. Lalu, aku bertanya-tanya dalam hati. Apakah ini cinta?

Sebagai wanita, aku sadar diri untuk tidak meminta, aku merasa harus menunggu dia lebih dulu ungkapkan rasa. Tapi, sampai kapan aku harus menunggu? Sedangkan perasaanku makin hari makin meluap, sedangkan rasa cintaku padanya tidak mampu lagi kutahan, rasa cintaku terpenjara dalam hubungan persahabatan.

Aku sangat berharap bisa tahu perasaannya, bisa mengerti maksud dan tujuannya. Karena makin hari aku makin tak mengerti, arti rangkul dan peluk yang selalu dia berikan, arti kalimat penenang yang selalu berhasil dia ucapkan, dan arti tetap menganggapku teman biasa meskipun banyak hal telah kalian lalui berdua. 

Seandainya mengungkapkan bukanlah perkara sulit, aku berharap bisa benar-benar memeluknya sebagai kekasih, bukan sebagai teman biasa. Seandainya Tuhan segera membuat dia paham akan perasaanku, aku berharap bisa menjadi satu-satunya perempuan yang ada dalam sisinya. Karena aku sudah sangat lelah melihat dia bersama yang lain, namun aku tidak berhak marah. Karena air mataku sudah cukup menjawab, bahwa perasaanku padanya tidak hanya sekadar teman biasa--

tapi lebih daripada itu.

-RDJ
novel

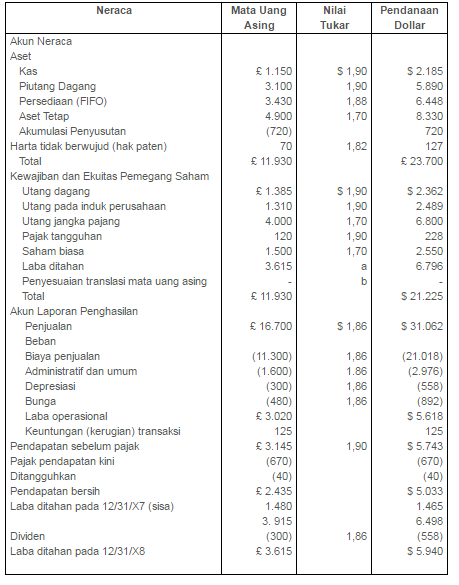
Kasus 6-1 Perusahaan Regents

jawaban :  METODE KURS SAAT INI
1

rangkuman bab6 PELAPORAN KEUANGAN DAN PERUBAHAN HARGA

A. Pengertian Perubahan Harga
Untuk memahami makna istilah perubahan harga (changing prices) ,harus dibedakan antara pergerakan harga umum dan pergerakan harga spesifik yang dimana keduanya masuk dalam istilah perubahan harga itu.
1. Perubahan Harga Umum 
Suatu perubahan harga umum terjadi apabila secara rata-rata harga seluruh barang dan jasa dalam suatu perekonomian mengalami perubahan. Unit-unit moneter memperoleh keuntungan atau mengalami kerugian daya beli. Kenaikan harga secara keseluruhan disebut inflasi (inflation), sedangkan penurunan harga disebut deflasi (deflation).
2. Perubahan Harga Spesifik 
Perubahan harga spesifik mengacu pada perubahan dalam harga barang atau jasa tertentu yang disebabkan oleh perubahan dalam permintaan dan penawaran.

B. Mengapa Laporan Keuangan Dimasa Perubahan Harga Berpotensi Menyesatkan?
Selama periode inflasi, nilai aktiva yang dicatat sebesar biaya akuisisi awalnya jarang mencerminkan nilai terkininya yang lebih tinggi). Nilai aktiva yang dinyatakan lebih rendah menghasilkan beban yang dinilai lebih rendah dan laba yang dinilai lebih tinggi. 
Dari sudut pandang manajemen, ketidakakuratan pengukuran dapat mendistorsi :
1. Proyeksi keuangan yang didasarkan pada data seri waktu historis
2. Anggaran yang menjadi dasar pengukuran kinerja
3. Data kinerja yang tidak dapat mengisolasi pengaruh inflasi yang tidak dapat 
dikendalikan.
Laba yang dinilai lebih pada akhirnya akan menyebabkan :
1. Kenaikan dalam proporsi pajak
2. Permintaan dividen lebih banyak dari 
pemegang saham
3. Permintaan gaji dan upah yang lebih tinggi dari para pekerja
4. Tindakan yang merugikan dari negara tuan rumah (seperti pengenaan  pajak keuntungan yang sangat besar). 

Kegagalan untuk menyesuaikan data keuangan perusahaan terhadap  perubahan dalam daya beli unit moneter juga menimbulkan kesulitan bagi pembaca laporan keuangan untuk menginterpretasikan dan membandingkan kinerja operasi perusahaan yang dilaporkan. 

Fungsi mengakui pengaruh inflasi secara eksplisit yaitu : 
1. Pengaruh perubahan harga sebagian bergantung pada transaksi dan keadaan yang dihadapi suatu perusahaan. Para pengguna tidak memiliki informasi yang lengkap mengenai faktor-faktor ini.
2. Mengelola masalah yang ditimbulkan oleh perubahan harga bergantung pada pemahaman yang akurat atas permasalahan tersebut. Pemahaman yang akurat memerlukan kinerja usaha yang dilaporkan dalam kondisi-kondisi yang memperhitungkan pengaruh perubahan harga. 
3. Laporan dari para manajer mengenai permasalahan yang disebabkan oleh perubahan harga lebih mudah dipercaya apabila kalangan usaha menerbitkan informasi keuangan yang membahas masalah-masalah tersebut.

C. Jenis - Jenis Penyesuaian Inflasi
Setiap jenis perubahan harga memiliki pengaruh yang berbeda terhadap ukuran-ukuran posisi keuangan dan kinerja operasi suatu perusahaan.
1. Penyesuaian Tingkat Harga Umum 
Jumlah mata uang yang disesuaikan terhadap perubahan tingkat harga umum (daya beli) disebut mata uang konsatan biaya historis atau ekuivalen daya beli umum. Sebagai contoh, selama periode kenaikan harga, aktiva berumur panjang yang dilaporkan didalam neraca sebesar biaya akuisisi awalnya dinyatakan dalam mata uang nominal. Apabila biaya historisnya tersebut dialokasikan terhadap laba periode kini (dalam bentuk beban depresiasi), pendapatan, yang mencerminkan daya beli kini, ditandingkan dengan biaya yang mencerminkan daya beli (yang lebih tinggi) dari periode terdahulu saat aktiva tersebut dibeli. Oleh sebab itu,  jumlah nominal harus disesuaikan untuk perubahan dalam daya beli umum uang agar dapat ditandingkan secara tepat dengan transaksi kini.

Indeks Harga 
a. Perubahan tingkat harga umum biasanya diukur dengan tingkat harga.
b. Suatu indeks harga adalah rasio biaya.
Penggunaan Indeks Harga
a. Angka indeks harga digunakan untuk mentranslasikan jumlah uang yang dibayarkan selama periode terdahulu menjadi ekuivalen daya beli pada akhir periode.
b. Angka – angka tingkat harga yang telah disesuaikan tidak mewakili biaya kini pos-pos yang dimaksud atau angka-angka tersebut masih merupakan biaya historis, angka – angka biaya historis hanya disajikan ulang dalam unit pengukuran yang baru – daya beli umum pada akhir periode.
2. Penyesuaian Biaya Kini
Model biaya kini berbeda dengan akuntansi yang konvesional dalam dua aspek utama. Pertama, aktiva tetap dinilai berdasarkan biaya kini dan bukan biaya historis. Kedua, laba adalah jumlah sumber daya yang dapat didistribusikan oleh perusahaan dalam suatu periode (tanpa memperhitungkan komponen pajak), namun tetap dapat mempertahankan kapasitas produktif atau modal fisik perusahaan.
3.  Biaya Kini Yang Disesuaikan Dengan Tingkat Harga Umum
Model biaya kini yang disesuaikan dengan tingkat harga umum menggunakan indeks harga umum maupun khusus. Tujuannya adalah untuk mengungkapkan laba dan aset bersih pada ekuivalen daya beli akhir tahun perusahaa, untuk melaporkan aset bersih perusahaan pada biaya kininya dan untuk melaporkan jumlah laba yang menggambarkan kekayaan bersih setelah pajak. Model ini memiliki ciri khas yakni pengungkapan perubahan biaya kini dari aset nonmoneter perusahaan setelah dikurangi inflasi untuk memperlihatkan bagian perubahan nilai aset nonmeneter yang melebihi atau kurang dari perubahan daya beli umum.

D. Pendekatan Terhadap Akuntansi Inflasi Di Beberapa Negara 

1. Amerika Serikat
FASB 1979 menerbitkan Pernyataan Standar Akuntansi Keuangan (SFAS) No. 33 tentang “Pelaporan Keuangan dan Perubahan Harga”, yang mengharuskan perusahaan-perusahaan di AS yang memiliki persediaan dan aset tetap (sebelum dikurangi akumulasi penyusutan) senilai lebih dari $125 juta, atau memiliki total aset senilai lebih dari $1M, untuk mencoba mengungkapakan baik daya beli tetap-biaya historis maupun daya beli tetap biaya kini selama lima tahun.

2. Inggris 
Komite Standar Akuntansi Inggris (Accounting Standard Commitee-ASC) menerbitkan Pernyataan Standard Praktik Akuntansi 16 (Statement Of Standard Accounting Practice-SSAP 16).

Perbedaan SSAP 16 dengan SFAS 33 yaitu :
a. Apabila standar AS mengharuskan 
akuntansi dolar konstan dan biaya kini, SSAP 16 mengadopsi hanya metode biaya kini untuk pelaporan eksternal.
b. Apabila penyesuaian inflasi AS berpusat pad laporan laba rugi, laporan biaya kini di Inggris mewajibkan baik laporan laba rugi dan neraca biaya kini, beserta pencatatan penjelasan.

Standar di Inggris memperbolehkan tiga pilihan pelaporan :
1. Menyajikan akun-akun biaya kini sebagai laporan keuangan dasar dengan akun-akun pelengkap biaya historis.
2. Menyajikan akun-akun biaya historis sebagai laporan keuangan dasar dengan akun-akun pelengkap biaya kini.
3. Menyediakan akun-akun biaya kini sebagai satu-satunya akun yang dilengkapi dengan informasi biaya historis yang memadai. 

Dengan perlakuan keuntungan dan kerugian yang terkait dengan pos-pos moneter, FAS 33 menharuskan pengungkapan terpisah untuk tiap-tiap angka. SSAP 16 mengaharuskan dua angka yang keduanya mencerminkan pengaruh perubahan harga spesifik, yaitu Penyesuaian modal kerja moneter ( Monetary Working Capital Adjustment) / MWCA mengakui  pengaruh perubahan harga khusus terhadap total jumlah modal kerja yang digunakan oleh perusahaan dalam operasinya. Dan Mekanisme Penyesuaian Memungkinkan pengaruh perubahan harga spesifik terhadap aktiva non moneter perusahaan. 

3. Brasil
Brasil Walaupun tidak lagi diwajibkan akuntansi inflasi yang direkomendasikan di Brasil hari ini mencerminkan 2 kelompok pilihan pelaporan yakni Hukum Perusahaan Brasil dan Komisi Pengawasan Pasar Modal Brasil. 

Penyesuaian inflasi yang sesuai dengan hukum perusahaan menyajikan ulang akun-akun aktiva permanen dan ekuitas pemegang saham dengan menggunakan indeks harga yang diakui oleh pemerintah federal untuk mengukur devaluasi matauanglokal. Penyesuaian inflasi terhadap aktiva permanen dan ekuitas pemegang saham disajikan bersih terhadap jumlah lebih yang diungkapkan secara terpisah dalam laba kini sebagai keuntungan atau kerugian koreksi moneter. 

Penyesuaian tingkat harga terhadap ekuitas pemegang saham merupakan  jumlah investasi pemegang saham pada awalperiode yang harus tumbuh agar tidak tertingla dengan laju inflasi. Penyesuaian aktiva permanen yang lebih kecil daripada penyesuaian ekuitas menyebabkan kerugian daya beli yang mencerminkan resiko yang dihadapi perusahan terhadap aktiva moneter bersihnya.

E. Internasional Accounting Standards Board (IASB)
IASB menyimpulkan bahwa laporan posisi keuangan dan kinerja operasional yang dinyatakan dalam mata uang lokal di lingkungan hiperinflasin tidak bermanfaat. Perusahaan pelapor harus mengungkapkan: 
1) Fakta bahwa penyajian ulang atas perubahan daya beli umum unit pengukuran telah dilakukan
2) Model penilaian aset yang digunakan dalam laporan utama yakni penilaian historis atau biaya-kini
3) Entitad dan tingkat indeks harga per tanggal neraca, berikut pergerakannya selam tahun pelaporan
4) Laba atau rugi moneter bersih tahun berjalan.